

 1
 1 213
Россиянам назвали выгодный способ досрочно погасить ипотеку
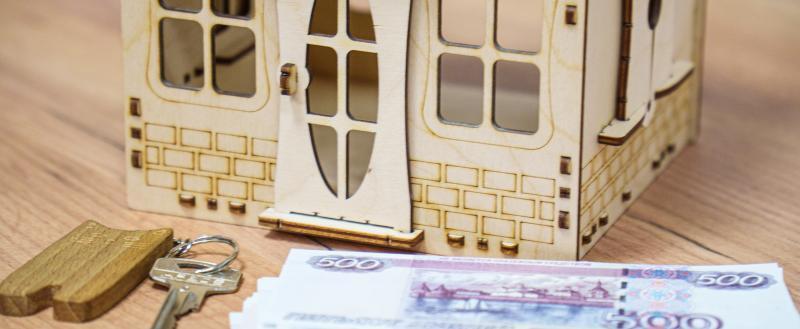
При досрочном погашении ипотеки заемщику стоит учитывать не только размер нового платежа, но и общую переплату по кредиту. Если финансовые возможности позволяют продолжать вносить прежнюю сумму каждый месяц, специалисты Роскачества рекомендуют направить досрочный платеж на сокращение срока ипотеки. Об этом эксперты Центра финансовой экспертизы рассказали «Ленте.ру».
При аннуитетной схеме основная часть процентов приходится на первые годы выплат. Чем быстрее уменьшается основной долг, тем меньше в итоге начисляется процентов. Поэтому сокращение срока кредита дает большую экономию, чем уменьшение ежемесячного платежа.
Но снижение платежа тоже может оказаться оправданным. Такой вариант подойдет, если у заемщика может уменьшиться доход, например при смене работы, уходе в декрет или изменениях в бизнесе. Еще одна причина выбрать его – желание снизить нагрузку на семейный бюджет и оставить свободные деньги для других расходов. При таком подходе переплата по процентам будет выше, зато уменьшится вероятность просрочки.
Эксперты отдельно советуют не использовать для досрочного погашения все накопления. После внесения денег желательно сохранить запас, которого хватит примерно на 3–6 месяцев жизни. Он может понадобиться при неожиданной потере дохода.
Перед внесением досрочного платежа специалисты рекомендуют оценить собственные финансовые возможности и возможные риски, а также изучить условия кредитного договора. При возникновении вопросов можно обратиться за консультацией к специалисту.


 1 305 просмотров
 431 просмотр
 2 222 просмотра

Комментарии