

 2 666
Отдал деньги брокеру, а кредит не одобрили
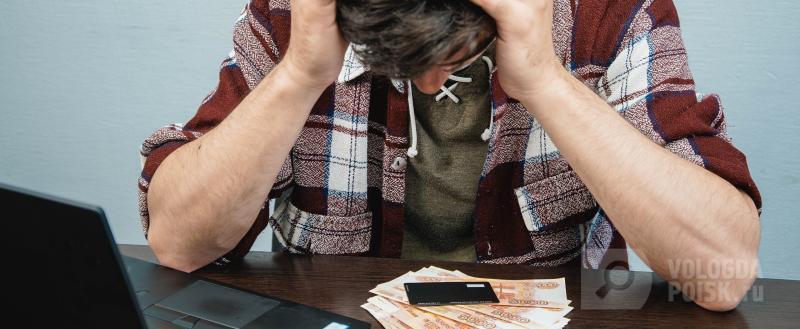
Кредитные брокеры часто обещают быстрое одобрение заявки, выгодные ставки и решение любых вопросов с банками. Однако на практике сотрудничество с посредником нередко заканчивается отказом, потерей денег и испорченной кредитной историей.
Главная причина такой ситуации в том, что деятельность кредитных брокеров в России почти не регулируется. В отличие от банков и микрофинансовых организаций, они не обязаны получать лицензию Банка России. Ответственность за некачественную работу у них минимальна: достаточно указать в договоре, что услуги носят консультационный характер, - и вернуть деньги при отказе банка становится очень сложно.
Что делать, если брокер не выполнил обещанное?
Первым делом изучите договор. Чаще всего в нем фигурируют «консультационные услуги» или «помощь в подборе банка» - это сделано намеренно, ведь формально услуга считается оказанной. Особое внимание стоит обратить на два пункта: предусмотрена ли оплата только после получения кредита (постоплата) и есть ли гарантия одобрения. Если деньги внесены авансом, вернуть их будет крайне трудно.
Далее соберите доказательства: переписку в мессенджерах и по почте, скриншоты рекламных обещаний, записи разговоров и официальные отказы банков. Затем направьте брокеру досудебную претензию заказным письмом с описью вложения, потребовав вернуть сумму в течение 10 дней.
Параллельно можно подать жалобы в надзорные органы - Роспотребнадзор, к финансовому омбудсмену или в Центльный банк. Если есть признаки мошенничества (посредник пропал, использовал поддельные документы, требовал «страховой взнос» или обещал «договориться с банком»), стоит обратиться в полицию. Крайняя мера - суд: помимо возврата денег можно потребовать штраф, неустойку и компенсацию морального вреда.
После конфликта обязательно проверьте свою кредитную историю через БКИ - убедитесь, что от вашего имени не рассылали массовые заявки и не оформляли займы.
Как не попасть в ловушку?
Чтобы избежать потери денег и нервов, никогда не соглашайтесь вносить дополнительную плату за «договоренность с сотрудником банка», передавать пароли от Госуслуг и коды из СМС, подписывать пустые бланки и доверенности с правом передоверия, а также оформлять микрозаймы по указанию брокера.
Из-за слабого регулирования обращение к кредитным брокерам - это всегда риск. Обещания «стопроцентного одобрения» - не более чем маркетинговый ход. Самый надежный способ получить кредит: самостоятельно изучить предложения банков через сервисы-агрегаторы и подать заявку лично.


 1 058 просмотров
 1 797 просмотров
 417 просмотров
Комментарии
Добавление комментария
Комментарии